
 繁


 Telegram
 微信

2026-03-05
每當地緣政治衝突升溫,市場往往會出現一個現象:全球資金流向美元資產,而金價卻未必同步上升。這種現象背後,其實反映了美元在全球金融體系中的核心地位。 一、全球交易大量依賴美元 目前許多國際貿易與金融交易,都以美元計價,例如: - 石油與能源交易 - 大宗商品市場 - 跨國企業與政府債券 因此,美元不只是美國的貨幣,更是全球金融體系的重要基礎。 二、危機時全球對美元需求增加 當市場出現動盪時,這種美元地位便會更加明顯。投資者往往會減少高風險資產,轉而持有流動性更高的資產,例如美元與美國國債。 同時,全球大量企業與金融機構亦持有美元債務。在市場壓力上升時,這些機構需要取得美元以償還債務或維持流動性,因此對美元的需求往往會增加。 這種現象在過去亦曾多次出現。例如在 2020年疫情初期,全球金融市場一度出現「美元荒」,大量資金湧入美元資產,美國聯儲局甚至需要與多國央行建立美元互換機制,以緩解市場對美元流動性的需求。 三、黃金與美元的避險角色不同 在地緣政治風險上升時,黃金亦常被視為避險資產,因此市場不時會看到金價上升。 不過,黃金與美元在金融體系中的角色並不完全相同。黃金主要被視為價值儲存工具,而美元則同時是全球貿易結算貨幣與金融體系的重要流動性來源。 因此,在市場動盪時,黃金與美元雖同為避險資產,但資金流向未必完全一致。這亦解釋了為何在部分地緣政治衝突期間,美元走強的同時,金價未必同步上升。
2026-02-19
每年農曆新年,不少人都會收到一筆額外收入——利是。然而,相較於每月薪金,人們在使用利是時往往較為隨意,較容易用於消費。相反,若支出來自薪金,即使金額相同,決策時亦會更為審慎。同樣是金錢,為何其使用方式會因來源不同而產生差異? 一、大腦會為資金建立不同分類 在行為金融學中,有一個重要概念稱為:心理帳戶(Mental Accounting) 人們傾向將不同來源的收入,視為性質不同的資金,並分開管理。例如: - 薪金 → 日常開支 - 投資收益 → 可作獎勵性消費 - 年終獎金 → 旅遊或大型支出 - 利是 → 額外收入 然而,從財務角度而言:每一單位金錢的價值其實並無差異。差別僅在於,大腦因其來源不同而賦予了不同用途。 二、心理帳戶對投資決策的影響 - 對獎金所得資金承受較高風險 - 對投資盈利進行再投資時傾向加大倉位 - 對非本金資金的止蝕標準較為寬鬆 原因在於投資者往往認為該部分資金 「並非原始投入」。當風險承受是基於資金分類,而非整體資產狀況時,風險水平便可能被低估。 三、如何減少心理帳戶的影響? 將所有收入,包括薪金、利是、獎金及投資收益,統一納入整體資金配置之中。其後再按既定比例,分配至不同用途,而非根據資金來源,決定其承受風險的程度。 利是與薪金之間的差異,並非源於金錢本身,而是大腦對不同收入來源所建立的心理分類。然而,市場並不會區分資金來源。每一次風險承擔,均來自同一整體資產基礎。因此,建立一致的資金管理方式,比區分資金來源更為重要。
2026-02-05
近期比特幣跌穿 72,000 美元關口,創下一年多以來的新低。市場出現大量「恐慌」、「信仰危機」的說法,是事實還是市場正在重新界定比特幣的角色? 一、比特幣,還是不是「避險資產」? 過去幾年,比特幣一直被形容為「數位黃金」,主打的是抗通脹、對沖制度風險。但從近期走勢來看,市場的實際行為卻出現了明顯變化。 數據顯示,比特幣與美股(特別是標普 500 指數)的走勢關聯度明顯上升,一度接近0.5。簡單講,股市跌的時候,比特幣往往一齊跌。 更值得留意的是,在地緣政治風險升溫的情況下,黃金與白銀創新高,但比特幣卻持續受壓。 這反映市場目前更傾向將比特幣視為高波動風險資產,而不是真正的避險工具。 二、企業與 ETF,正在放大市場波動 另一個容易被忽略的因素,是誰在持有比特幣。 目前已有接近 200 家上市公司持有比特幣。這些持倉在會計上需要「按市價計算」。當價格上升時,這些比特幣看起來是資產;但當價格大幅回落,就會直接變成拖累財報的壓力。 試想像一個情況: 如果比特幣再跌一成,部分企業的資產負債表可能即時轉差,風險管理部門自然會要求減倉。這類拋售,已經不再是散戶情緒,而是制度性賣壓。 至於比特幣 ETF,本來是為了引入更多長線資金,但在市場轉弱時,也同樣成為資金快速流出的出口,反而令短期波動加劇。 三、真正推動跌勢的,是槓桿與衍生品 從市場結構來看,今次下跌最具破壞力的,其實不是現貨賣盤,而是衍生品市場的連鎖反應。 當價格跌穿關鍵水平後,大量高槓桿倉位被強制平倉。交易所的清算機制會直接以市價執行,導致價格被進一步壓低,形成一環扣一環的下跌。 這種走勢有一個特點: 不需要新的壞消息,也可以自行發生。 只要市場的倉位過於集中,調整自然會來。 四、這是不是代表「信仰已死」? 未必。但可以肯定的是,市場對比特幣的看法正在改變。當一項資產被當作風險資產交易,它的價格就會更受流動性與市場情緒影響,而不是單靠理念或故事支撐。 與其說這是一場「信仰崩潰」,不如說是一次對過度樂觀敘事的修正。 今次比特幣下跌,最值得關注的,並不是短期會跌到哪個價位,而是市場是否已完成一次轉變——由「被期待成為避險工具」,轉為「需要承受風險資產波動」。 當角色改變,價格行為自然會隨之改寫。
2026-01-23
踏入 2026 年,黃金依然是市場關注的核心資產之一。市場正在如何看待黃金。因為黃金的角色轉變,往往比價格本身,更能反映整體市場狀態。 一、黃金不再只屬於單一情境 過去,黃金往往被視為某些特定環境下的資產,例如通脹升溫或危機出現。然而近年,黃金同時出現在不同市場敘事之中。 在成長放緩、政策不確定、資產波動增加的背景下,黃金既被視為避險工具,亦被納入長期配置考量。這種「多重角色」的出現,反映市場已不再將黃金與單一劇本綁定。 二、黃金的存在感,與不確定性同步上升 值得留意的是,市場對黃金的關注,未必來自明確的壞消息,而更多源於對未來缺乏清晰輪廓的感受。 當政策方向反覆、經濟訊號分散,市場傾向保留一部分資產作為緩衝。黃金在這種情況下,被視為一種「等待型資產」未必為了即時回報,而是為了保留選擇權。 三、黃金需求背後的思維正在轉變 2026 年,與黃金相關的需求,亦逐漸由短期交易,轉向結構性配置。 這並不意味市場一致看好金價,而是反映資金對錯誤成本更加敏感。 在缺乏單一共識的環境下,黃金的價值不只在於方向判斷,而在於其能否在不同情境中發揮穩定作用。 四、黃金價格,更像市場情緒的溫度計 在當前環境中,黃金價格不再單純指向某一結果,而更像反映市場對不確定性的容忍程度。 當金價波動加劇或保持高位,與其急於解讀為看好或看淡,不如理解為市場仍在為多種可能性預留空間。 整體而言,2026 年黃金所反映的,並不只是對經濟前景的判斷,而是市場在不確定環境下的應對方式。 透過觀察黃金如何被使用,而非只看其價格變化,有助理解市場正在發生的更深層轉變。
2026-01-15
白銀現貨價格一度突破 90 美元關口創新高,令市場再次關注一個問題:白銀的價格,究竟是由誰決定的? 一、白銀現價上升,反映了甚麼? 白銀今輪升幅,是多個力量同時疊加的結果。 由於白銀市場規模較小、流動性較薄,當需求與資金同時湧入時,價格反應往往較黃金急速,因此「升得快」本身已是其市場結構的一部分。 二、白銀升得高,如何理解? 白銀價格並非單純由避險或通脹主導。 它同時具有兩個身份:既是貴金屬,亦是重要的工業原材料。 三、實體工業用途 白銀廣泛應用於電子產品導電元件、半導體與晶片封裝、太陽能板、新能源設備,以及電動車與數據中心。 人工智能、晶片競爭與電氣化趨勢,確實提升了白銀的中長期需求,但工業需求屬於逐步兌現,市場更多是提前反映預期,而非即時需求。 四、金融市場情緒與投機資金的放大效應 白銀價格短期急升,往往與市場情緒關係密切。 當投機資金或 ETF 流入時,對白銀價格的推動力往往大於黃金,亦解釋了其升跌節奏較為劇烈。 五、中國出口限制與供應端因素 中國將白銀納入出口許可管理,提升至戰略物資層級,令實體供應流向受限。市場憂慮供應收緊,推高現貨溢價,成為銀價上升的重要推力之一。 六、為甚麼白銀比黃金更容易爆升? * 市場規模較小,資金流入對價格影響更大; * 供應多來自其他金屬的副產品,產量難以快速增加; * 同時受工業預期與市場情緒影響,角色較為複雜。 理解白銀, 關鍵不在於預測下一步升跌, 而在於看清 是哪一股力量,正在主導價格。
2026-01-08
每當黃金期貨接近到期,市場便會出現所謂的「轉倉」情況,並伴隨較大的名義金額。這些數字容易令人誤以為市場即將出現大規模買賣,但實際上,期貨轉倉對黃金市場的影響,並不在於價格方向,而在於短期運作層面。 一、轉倉只是更換合約 黃金期貨有到期日,投資者不能長期持有同一張合約。因此,到期前多數持倉會賣出即將到期的合約,同時買入下一期合約,以延續原有部位。這個過程稱為「轉倉」。 需要留意的是,轉倉並不代表投資者改變對黃金的看法,只是更換合約月份。 二、短期波動增加,屬正常現象 在轉倉較集中的時段,成交量往往上升,價格波動亦可能加快。 這類波動主要來自技術性操作,而非新的市場資訊或需求變化。 因此,短期價格起伏,未必代表市場方向出現改變。 三、真正出現變化的是合約價差 轉倉期間,較值得留意的並非金價本身,而是不同期貨合約之間的價差。 價差的變化,反映的是時間因素、持倉成本及流動性調整,而非黃金需求突然上升或下降。 四、轉倉不等於市場立場轉向 無論是對沖基金、商業對沖者,還是 ETF 的結構性調整,轉倉多屬例行操作。 因此,單憑轉倉金額大小,並不能判斷市場看好或看淡黃金。 整體而言,期貨轉倉對黃金市場的影響,主要體現在短期節奏與波動,而非價格方向或需求本質。 理解轉倉的性質,有助在市場出現大額「到期/轉倉」數字時,避免過度解讀。
2025-12-19
2025 年金價表現極為強勁,全年累計升幅約六成,多次創出歷史新高。這一輪升勢並非單靠短期消息推動,而是反映市場對避險與資產配置需求明顯上升。金價走強的意義,已不再只是價格層面的突破,而是資產角色的轉變。 市場關注點的轉移 世界黃金協會指出,從宏觀角度觀察,2025 年市場關注點出現明顯轉移。投資者不再只聚焦通脹與加息,而是逐步轉向經濟增長放緩、地緣政治不穩,以及政策反覆所帶來的不確定性。在這種環境下,黃金再次被視為能夠承擔風險的資產,而非單純的交易工具。 結構性支撐:投資與央行需求成主力 推動金價上升的力量,呈現出結構性特徵。 投資需求持續增加 央行持續購金,成為重要支撐 珠寶及工業用金需求並非主導 這反映黃金的角色,正由消費品逐步轉向資產配置工具,其價格表現更多取決於資金配置,而非實體消費。 2026 年價格想像 踏入 2026 年,不少市場分析機構開始提出較為進取的價格假設。有觀點認為,在避險需求持續、宏觀不確定性偏高的情況下,金價或有機會挑戰 4,000–5,000 美元/盎司區間。這類預測反映的是市場對極端風險環境的想像,而非對未來的確定判斷。 世界黃金協會的取態 值得留意的是,世界黃金協會在其 2026 年展望中,並未為金價設定任何具體目標。協會刻意避免以價格框定未來走勢,而是改以情境分析方式,說明在不同宏觀條件下,黃金需求可能出現的變化。 提出三種主要情境 經濟溫和放緩:貨幣政策轉向寬鬆,黃金需求維持偏穩 避險情緒升溫:經濟放緩超預期,黃金需求顯著增加 經濟重拾動能:實際利率上行,黃金吸引力可能受抑 這些情境並非預測結果,而是用以說明不同環境下黃金可能扮演的角色。 整體而言,世界黃金協會以情境而非價格為核心,說明黃金在不確定環境中的配置價值。
2025-12-11
日本10 年期國債殖利率近期再創多年新高,市場立即提出疑問:日本息口一升,會否引發「債務螺旋」? ① 日本債務龐大 日本政府債務高達 GDP 的 250%, 換作其他國家,早已出現債務危機。 但日本的特殊之處在於: 大部分債務由本國銀行、保險機構以及央行持有,外資比例不高。 因此,日本較不容易因外資撤離而出現債市崩盤。市場真正擔心的,並非「借不到錢」。 ② 真正的風險: 當日本息口上升,新發債的利率也會被迫提高。若政府仍需大量支撐社會福利與老齡化開支,財政負擔自然加重。 結果可能形成壓力循環: 利息上升 → 赤字擴大 → 市場要求更高息 → 債務成本再升 這就接近「債務螺旋」的原型。 ③ 日本是否已進入螺旋? 真正的「債務螺旋」需要同時滿足三項條件: 1)通脹長期高企 → 日本被迫持續加息 2)日本央行縮減買債 → 最大買家退場 3)外資開始大幅減持 → 推高長端利率 目前,日本只屬於「息口正常化」初期, 仍未進入失控階段。 ④ 對市場的啟示 雖然未構成危機,但日債息上升已足以改變全球資金流的方向: • 美債被重新定價 • 匯市波動增加 • 金價對息差變化更敏感 日本一動,全球都感受到。 日債息上升未構成危機, 但卻提醒市場: 全球金融鏈條正在悄悄重排,日本正成為不可忽視的關鍵環節。
2025-11-20
近期中國同時在香港和盧森堡發行美元債與歐元債,引起市場關注。 在全球利率高、資金變得審慎的情況下,這次發債並非單純籌錢,而是一種帶有金融和策略意味的操作。 美元債:連接全球資金的主渠道 對中國而言,美元債有三大功能: 接觸全球大型投資者,例如主權基金、退休金等 建立中國主權債的「定價標準」,方便企業未來海外融資 補充美元流動性,保持外滙操作的彈性 同時,美元債亦能用市場價格向外界展示中國的信用狀況。 反應好=國際投資者肯定其風險水平。 🇪🇺 歐元債:分散風險,也向歐洲釋出訊號 分散外債的貨幣風險,不再完全看美元臉色 吸引歐洲長線資金,提高在當地市場的能見度 對歐洲發出合作訊號,特別是在貿易與供應鏈關係敏感的時期 歐元債可以增加外債結構的靈活度。 與「去美元化」的關係 發美元債當然不會推動去美元化, 但發歐元債有助讓外債結構更「多元」,減少單一依賴。 ・外債不再完全跟住美元走 ・資金來源更分散 ・與歐洲的金融連結更深 這不是挑戰美元,而是減少風險、增加選項。 投資者的啟示 看資金方向:美元仍是主力,但歐洲資金比重有上升跡象。 留意貨幣風險:外債多元化=市場波動來源更多元。 觀察信用訊號:發債反應好壞,直接反映國家與市場信心。 資金在變,風險來源也在變,投資要睇得更全面。
2025-11-07
截至 2025 年 10 月底,美國十年期國債收益率升至約 4.1%,標誌着低息時代正式結束。 十年前,世界仍靠借貸推動繁榮;如今,利率回歸現實, 經濟正踏入以「高債、高息」為特徵的新常態。 - 低息時代的後遺症 在量化寬鬆年代,資金成本極低,借貸成為各國維持經濟動能的主要手段。 政府赤字不斷擴大,企業以債養債,家庭過度槓桿化,而低息資金亦推高了房價與資產價格。 如今利率上升,這套「借錢推動繁榮」的系統開始反噬。 舊有的負債積累轉化為壓力,經濟增長與財政穩定之間的平衡開始動搖。 - 高息時代的壓力測試 美國十年期國債收益率長期維持在 4% 以上,象徵全球資金成本已進入「重定價」階段。 對政府而言,利息支出迅速增加,削弱財政靈活度; 對企業而言,融資困難、違約風險上升; 對家庭而言,房貸與生活成本雙重壓力並存。 更關鍵的是,這種「高息環境」並非短期現象,而是未來十年的新平衡。 世界正在進入一場持久的債務結算期。 - 從「借得起」到「還不起」的轉折當高債結合高息,壓力變得系統化。 政府削減基建開支,企業縮減投資,消費者減少支出,經濟增長動能逐步放緩,形成「低增長+高成本」的結構。 部分新興市場甚至選擇以通脹「化債」,透過貨幣貶值來降低債務的實際價值。 這代表全球正進入一個「慢性消化債務」的時代,經濟節奏將全面放慢。 「債務新常態」提醒我們: • 經濟將難以再依靠低息與寬鬆政策重啟; • 投資策略應聚焦於現金流與穩定回報; • 政府、企業與個人都必須重新學習「以現金養生」的思維。 「高息時代的結算」會在每一次借貸、每一筆利息之中,慢慢改變整個全球經濟的節奏。
2025-10-30
在經濟放緩、地緣政治緊張的時代,「債務」已不只是財政工具。從美國的美元體系,到中國的「一帶一路」,各國都在以借貸換取戰略地位與影響力。這場無聲的「債務外交」,正悄悄改變全球秩序。 - 從援助到控制 IMF與世界銀行長期向發展中國家提供貸款,表面上是援助,實際上往往附帶條件: 削減補貼、開放市場、控制財政赤字。 這些條件令債權國在債務國的政策上擁有實際影響力。 中國在「一帶一路」倡議下, 向亞洲、非洲及中東地區大規模提供基建融資。部分國家因債務壓力而須讓出資產經營權,外界稱之為「債務陷阱外交」。 不論立場如何,事實很清楚: 資金流向哪裡,影響力就跟到哪裡。 - 債務如何成為權力的延伸 債務的力量,在於它能製造「依賴」。 當一個國家長期依靠外來資金, 債權國便自然擁有話語權。 這種依賴,不止於財政,更會影響政策選擇。 美國透過美元體系建立全球金融網絡,全球超過六成外匯儲備以美元計價。 各國持有美債,就等於與美國政策綁在一起。 一旦華盛頓調整利率,全球市場即刻震動。 - 投資者的啟示 「債務外交」對投資者而言,有三點值得關注: 資金來源與依賴度 當一個地區過度依賴外資,政策獨立性與匯率穩定都會受到影響。 債務=影響力的邏輯 分析市場風險時,不止要看經濟數據, 還要看「誰在借錢、誰在還錢」。 連鎖效應風險 當債務國出現違約或政局變動, 資金撤離往往引發區域性震盪。 懂得讀懂「資金網絡」的流向, 就能提前看出「權力網絡」的變化。 世界秩序是由資金與信用的流向所塑造。
2025-10-23
在剛公布的《世界經濟展望》中,國際貨幣基金組織(IMF)提出警告——「不確定性已成為全球經濟的新常態」。這句話反映出一個現實:經濟增長仍在,但市場環境的穩定已經消失。從政策、地緣政治、科技到債務風險,所有因素都令未來變得難以預測。 - 「不確定性」從何而來? 1. 地緣政治緊張 烏克蘭戰爭、台海局勢、能源供應風險等都令企業與投資者對前景失去把握。 2. 政策方向反覆 美國、歐洲與中國的貨幣與財政政策頻頻轉向,令市場難以預測下一步會是加息、減息還是維持現狀。 3. 科技與資產估值過熱 人工智能與新能源投資熱潮推高市場估值,但未來收益能否支撐高估值,仍是未知之數。 - 經濟表面穩定,但風險潛伏 IMF 最新預測,全球經濟增長率由 2024 年的 3.3% 微降至 2025 年的 3.2%,表面看似「軟着陸」,但暗湧未止。 利率高企、債務沉重、地緣政治緊張,令企業成本與市場估值同樣偏高。 經濟暫時未陷衰退,但風險只是被「延後爆發」,並非真正消失。 - 面對不確定時代的思維 1. 資訊靈敏度比速度更重要 盲目追逐消息,反而容易被市場波動誤導。要學懂「看方向,不猜短線」。 2. 分散與防守是關鍵 當所有變數都難以掌握,穩健配置與風險管理的重要性比以往更高。 3. 保持現金與彈性 在變化快速的環境下,流動性就等於安全。保留現金、不過度借貸,是最簡單但最有效的策略。 - 面對充滿變數的市場,我們無法控制未來,但可以控制準備的程度。 「不確定性新常態」是一種現實提醒——當市場再難預測,「穩定」變得珍貴,「靈活」成為必須。
2025-10-16
近期白銀走勢強勁,已突破 50 美元關口,年初至今累積升幅超過 60%。 市場開始問:黃金之後,是否輪到白銀? 為何白銀升? 很多人以為白銀只是便宜版黃金,但今次上升並非「跟風」,而是兩種力量同時推動: 避險需求 黃金創新高、美元走弱、利率見頂,資金尋求貴金屬保值; 白銀波動更大,自然成為「槓桿版黃金」。 工業需求暴增(核心差異) 白銀一半以上需求來自工業,尤其在: 太陽能板 電動車與電池 半導體與AI伺服器 5G電子零件 黃金是核心避險資產,白銀同時參與未來科技。當避險與產業需求齊升,白銀爆發力更強。 歷史:白銀一旦醒來,比黃金更瘋狂 1970年代滯脹時期: 黃金 +240% 白銀 +1,000% 金銀比率多次在極端水平(如80以上)後出現白銀補漲。 被低估得越久,一旦啟動就越猛烈。 投資前景:今次會否重演? 目前條件非常相似: 黃金創新高 白銀仍未到歷史高位 綠色能源+AI帶動需求 去美元化,實物資產受追捧 金銀比率偏高(白銀相對便宜) 白銀不再只是「黃金的影子」, 而是擁有自己邏輯的資產。 投資白銀主要方式 實物白銀 白銀 CFD(XAGUSD) 白銀 ETF(SLV) 白銀期貨/槓桿產品 白銀礦業股 白銀同時具備避險與科技屬性,確實值得關注。但其波動遠高於黃金,升得快,也跌得急。 真正的關鍵,不是盲目追高, 而是懂得週期、節奏與風險管理。
2025-10-09
財經小百科|高市早苗交易:如何牽動全球資金流 日本政壇掀起罕見波動,未上任的高市早苗,已成為國際市場焦點。投資者稱之為「高市早苗交易」(Sanae Trade),這場交易的核心,不在她的政綱,而在市場對「未來日本」的集體預期。 什麼是「高市早苗交易」? 「高市早苗交易」是指市場因預期她上任後的政策方向,而提前調整資金配置、重新定價風險與機會的現象。 她主張結束長期的超寬鬆貨幣政策、強化國防與科技產業,並推動日本經濟回到「正常化」軌道。 這些訊號令市場迅速反應。「政治尚未改變現實,卻已經改變了定價。」 為何市場反應如此劇烈? 高市早苗被外界形容為「女版安倍」,但在多數議題上更保守、更強硬。 她支持國防自主、科技自立, 並對中國採取謹慎態度。 市場推測,日本或將逐步退出「零利率時代」,重新奪回貨幣政策主導權。 資金湧入日本股市與防衛產業, 同時削弱了市場對美元的需求。 黃金作為「信任資產」的地位再次被強化。 政治與金融 「高市早苗交易」不僅是一場政策押注,更是一場信任重分配的演習。 政治改變權力,金融改變資金。 而高市早苗這個名字,正是兩者之間的觸發點。 市場從不等待結果,只會提前行動。 在不確定的年代裡,投資者交易的,不只是資產價格,更是對未來的信任。 每日學多啲 散戶都變專家
2025-10-06
【美國政府停擺:政治僵局如何擾亂市場?】 什麼是政府停擺? 當美國國會未能通過新一輪財政撥款,聯邦政府便會出現「停擺」。這意味著部分部門暫停運作,數十萬名公務員被迫休假,更重要的是官方經濟數據如失業救濟、新屋銷售等可能停止發布。 為何會影響市場? 數據是投資者判斷經濟走向的重要依據。一旦停擺,市場失去參考資訊,只能「靠估」去推測美聯儲政策,令波動性明顯上升。在這種情況下,避險資產例如黃金往往受追捧,美債短期孳息可能上揚,而美股則承受經濟增長放緩的壓力。 歷史上的經驗 1995年、2013年及2018年,美國均曾發生停擺。2018年的一次長達35日,是史上最長的一次,當時標普500曾出現短期震盪。不過,歷史經驗顯示停擺對長期經濟影響有限,更多只是短期政治風險的放大。 會否影響減息? 停擺令美聯儲缺乏可檢視的數據,決策會更加謹慎,減息動作未必因短期政治事件而加快。但另一方面,若停擺時間過長,拖累GDP及就業,市場就會更快炒作「減息預期」。因此,停擺對減息影響其實是「短期升溫預期,長期取決於真實數據」。 對投資者的啟示 政府停擺不等於經濟基本面惡化,但會增加市場不確定性。這時候,投資者應意識到,波動來自政治,而非經濟。適度配置避險資產,並保持對美聯儲政策的理性判斷,才是應對之道。
2025-09-25
什麼是 RWA? RWA(Real World Assets,實體資產代幣化),指將現實世界的資產轉化為區塊鏈數碼代幣。範疇包括: 貴金屬(黃金、石油) 金融資產(美國國債、公司債) 實物資產(房地產、藝術品) 無形資產(專利、收益權) 每一枚代幣背後,理論上均有實體資產支持。 為何 2025 被稱為「RWA 元年」 美債上鏈突破 :花旗、貝萊德等機構已將美債基金代幣化,規模破千億美元。 傳統金融機構進場 :銀行及資產管理公司加入,RWA 由實驗走向主流。 DeFi 與 TradFi 融合 :去中心化平台開始以代幣化資產作抵押,鏈上與傳統金融結合。 RWA 的利與弊 優勢:流動性提升、全年無休、降低門檻。 風險:託管透明不足、監管灰區、智能合約漏洞與黑客風險。 中國與香港的分歧 全球推動 RWA,但中國更審慎。據報,中國監管機構已非正式要求部分內地券商 暫緩在港展開業務,原因包括: 風險控制:確保背後有真實資產。 金融主權:避免資金流出境外。 市場穩定:延續對加密資產謹慎態度。 香港則希望藉 RWA 建立數碼金融優勢,形成「內地踩煞車、香港想加速」的局面。 投資界聚焦領域 美國國債:收益穩定,市場「試金石」。 黃金:最早落地,流動性高。 房地產:潛力大,但挑戰更大。 長遠影響 貨幣體系:或成「去美元化」新工具。 金融民主化:散戶能參與更多機構資產。 市場秩序重塑:傳統資產上鏈,銀行與交易所角色或被改寫。 RWA 象徵金融與區塊鏈融合,但監管將決定進程 —— 美歐積極推進,中國觀望,香港企圖突圍。2025 被視為 「RWA 元年」,既是機遇,亦是制度與監管的博弈。
2025-09-18
在最新施政報告中,政府提出「鞏固香港黃金市場地位」,包括擴展倉儲、建立清算系統及推出新產品。 香港黃金市場的傳統優勢 自七十年代起,金銀業貿易場已是亞洲主要黃金平台,憑藉自由港及無外匯管制,香港成為國際資金進入亞洲的門戶。 不過,隨着上海與迪拜崛起,香港優勢逐漸被蠶食。施政報告重提黃金,正是希望重整角色。 新方向 黃金倉儲樞紐:三年內倉儲量提升至 2,000 噸以上。 中央清算系統:建立安全平台,並研究與上海對接。 產品創新:推動黃金基金、代幣化黃金。 行業組織:成立協會,推廣及培育人才。 換言之,政府正以「基建+制度+產品」三管齊下,重建定位。 國際比較 倫敦百年定價核心,國際認受性最高。 上海內地需求龐大,但受資本管制。 迪拜免稅+地理優勢,近年快速崛起。 香港若要突圍,必須同時維持「國際信任」與「中國背書」,這種雙重優勢難以複製。 優勢與挑戰 潛在效益: 吸引國際資金回流,鞏固金融中心地位 帶動倉儲、精煉、物流、保險等相關產業發展 增強市場多元性,減少對股票及地產的依賴 潛在挑戰: 前期投入龐大,回報需時 國際競爭激烈,倫敦、迪拜及上海皆加快布局 投資者信心及合規透明度仍是最大考驗 對投資者的啟示 對普通投資者而言,政策未必即時影響選擇,但釋放訊號:黃金戰略地位再被強調。 在資產配置上,黃金依然是分散風險的重要工具,隨着新制度落地,未來投資渠道或將更豐富。
2025-08-21
「數碼貨幣」已成為各國金融實驗的重要課題。日本不僅有央行主導的 數碼日圓(Digital Yen),亦有民間公司發行的 JPYC 穩定幣兩者同樣以日圓為基礎,卻代表截然不同的發展路徑。 數碼日圓:央行版電子貨幣 由日本央行發行,定位為 現金的電子版本。 背後具備 政府百分百信任。 主要用途包括小額支付、跨境結算,並便利政府監管資金流。 特點是安全穩定,但推進步伐相對保守。 可以視作「電子版紙幣」,風險極低。 JPYC:民間創新的數碼日圓 由日本企業 JPYC 株式會社 發行,屬於 日圓掛鉤的穩定幣。 使用場景偏向電子商務,可用於購物券、遊戲點數,甚至部分 DeFi 平台。 靈活性強,應用多樣,但信任來源依賴公司資產保證,規模有限。 更接近「數碼支付工具」或「電子積分」,而非官方法幣。 核心差異:信任 vs 效率 數碼日圓:安全可靠,背後是國家信用,但創新速度偏慢。 JPYC:靈活多變,走在市場前端,但信任度始終不及央行。 前者是「穩定的正統貨幣」,後者則是「實驗性的支付代幣」。 三種模式 美國模式:民間主導(USDT/USDC),鞏固美元霸權。 中國模式:官方壟斷(數碼人民幣),挑戰美元地位。 日本模式:官方與民間雙軌並行(數碼日圓 + JPYC),寄望重拾日圓存在感。 數碼日圓代表 國家信用,JPYC代表 市場效率。兩者既合作亦競爭,正是日本金融實驗的縮影。 未來真正代表「日圓」的,究竟會是央行?還是民間? 日圓能否憑藉數碼化重新登上國際舞台,抑或最終仍被美元與人民幣邊緣化? 這場 數碼貨幣冷戰,才剛剛開始。
2025-08-14
近月,美國經濟數據傳來矛盾信號——經濟放慢,但物價仍頑固高企,市場開始流行一個新詞:「Stagflation-Lite」。 什麼是滯脹(Stagflation)? 滯脹一詞由 Stagnation(經濟停滯)與 Inflation(通貨膨脹)組合而成,意指經濟增長乏力的同時,物價仍持續上升。正常情況下,經濟放緩會令需求減弱、物價回落;或物價上升時,經濟尚有增長支撐。 但滯脹則打破了這種平衡,形成 增長疲弱 + 高通膨 的困局。 滯脹的三大特徵 GDP 增速下降——經濟動力不足 失業率上升——企業收入減少、招聘放緩 物價持續上升——即使需求轉弱,成本壓力仍推高價格 這三項同時出現,往往就是滯脹的警號;若情況較輕,便是所謂的「Lite 版本」。 以美國現況為例 經濟增速放緩,就業市場由「火熱」轉為「偏暖」 整體通脹溫和,但核心通脹回升至五個月高位 央行決策兩難困局 降息刺激經濟 → 消費及投資或回暖,但可能推高通膨,令物價壓力惡化 加息壓抑通脹 → 物價或回落,但融資成本上升,經濟衰退風險增加 同時,工資增長往往追不上物價升幅,消費信心削弱,形成惡性循環。 70年代美國的典型案例 1970年代,兩次石油危機推高能源價格,美國通膨率曾達雙位數,經濟增速顯著放緩。當時的美聯儲在政策取向上舉棋不定,結果既未能控制通膨,亦未能防止經濟衰退,最終只能以極高利率「硬壓」通膨,代價是長時間的經濟低迷。 投資者如何部署? Stagflation-Lite 下,宜採取防守兼對沖策略: 防守型股票:必需消費、公用事業等具穩定現金流行業 通脹對沖:黃金、能源等大宗商品 短債與現金:降低利率風險,保留流動性應對波動 Stagflation-Lite 雖然未必演變成全面危機,但已足以增加市場波動與政策不確定性。投資者宜保持靈活,兼顧防守與機會,把握變局中的平衡。
2025-08-07
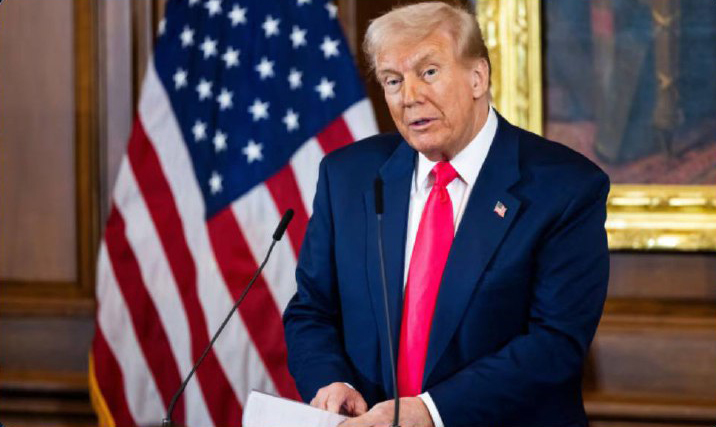
特朗普再度打出關稅牌宣佈對66個國家徵收新一輪關稅,部分產品稅率最高達50%,涉及藥品芯片汽車等行業。理由很直接:保護本土產業、縮減貿易逆差。市場第一反應:這是否意味「美國製造」勝出,還是另一種隱形稅,最後由消費者埋單? 關稅是什麼? 關稅本質上是進口稅,一旦徵收,商品價格隨即上升理論上能保護本國企業。這是一個「見效快」的工具,特別在選舉年。但全球供應鏈緊密交織,一旦加徵關稅,不但打擊外國出口,也影響本國製造和消費。 關稅=隱形稅? 不少人以為關稅由外國埋單,事實剛好相反。加關稅後,進口商成本上升,最終轉嫁零售價格。 美國稅務基金會估算,現時政策令美國家庭每年多付約1,270美元。 進口貴:手機加10%關稅,售價隨時貴100美元。 供應鏈轉移:改採購地點,物流與談判成本增加。 競爭減弱:外國貨貴,本地減價誘因更低。 換句話說,關稅戰就是「間接加稅」,全民買單。 對通脹與政策的衝擊 關稅推高商品價格,直接反映在CPI。IMF警告,若關稅擴大,美國通脹或重回2.5%以上。這意味: 減息延遲:市場原估聯儲局減息,但壓力增加,時間表恐延後。 企業壓力:高利率更持久,融資成本升,削弱投資。 關稅戰不僅影響貿易,更改變資金流與利率走勢。 歷史教訓 1929年Smoot-Hawley關稅法案,將數千種進口商品稅率提高至40%,結果引發報復性關稅潮,加劇大蕭條。 2018年中美貿易戰同樣證明「無贏家」:美國農業靠補貼,中國出口受創,雙方消費者價格齊升。 短期內,本土部分產業獲喘息,但長期看,成本上升、效率下降、資本市場波動,最後所有人都要付代價。 投資啟示 每次關稅升溫,市場焦慮加劇,避險需求上升,黃金與美國長債往往受益;依賴進口的行業如汽車、電子壓力最大。短期政策紅利不等於長期穩定,分散資產才是王道。


