
 繁


 Telegram
 微信

2025-07-31
提到人工智能(AI),不少人會聯想到科技股暴漲,但事實上,AI熱潮帶來的不止創新,還令黃金需求同步上升。背後邏輯: 全球資源需求 AI並非「無形的雲端」,而是龐大硬件支撐的結果。每個大型模型訓練,都需要數以千計伺服器,伺服器依賴先進晶片,而晶片生產與數據中心運作,全部消耗大量能源及金屬。 國際能源署預計,三年內全球數據中心耗電量將翻倍,接近整個德國的年用電量。銅、鋁、銀等金屬需求激增,因它們是電力傳輸及晶片製造的重要原料。換句話說,AI熱潮實質上是一場「資源爭奪戰」。 通脹的連鎖反應 當能源與金屬價格上升,製造成本隨之增加,最終反映在終端產品上,形成「輸入型通脹」。 IMF已警告:若AI基建投資加速,全球商品市場恐面臨第二輪通脹。這意味央行減息時間表將延後,市場不確定性加劇。 黃金角色 面對通脹與政策博弈,黃金的價值重新被重估。黃金既是傳統避險資產,也是對沖通脹的重要工具。近期金價長期企穩高位,並非僅因地緣風險,AI帶來的隱性通脹亦是關鍵因素。 資金一邊湧入AI概念股,一邊流向黃金,形成「科技 + 避險」的雙重投資格局。 投資啟示 AI熱潮並非單向利好科技,更可能引發結構性通脹。 投資者除了追逐AI龍頭,黃金及大宗商品也應納入配置,以分散風險。 高波動年代,防守與增長同樣重要。
2025-07-24
市場盛傳特朗普對聯儲局貨幣政策不滿,主席鮑威爾瞬間成為風眼。 問題來了:換掉主席,美聯儲就會立即減息嗎? 聯儲局獨立性有多高? 美聯儲(Fed)雖然屬於政府體系,但設計理念是「獨立運作」,避免貨幣政策受政治干預。 其主要使命包括: 維持物價穩定 促進充分就業 決策權由 聯邦公開市場委員會(FOMC) 掌握,成員包括理事會委員及各地區聯儲銀行總裁。 重點:政策方向屬集體討論結果,不會因一個人而立即「180度轉身」。 總統能否隨時換掉主席? 答案:不容易。 提名權:總統確實可以提名主席,但必須經參議院確認。 任期保障:主席任期通常為 4 年,並沒有明文規定總統可隨時撤換。美國歷史上,從未有總統在任內成功解僱聯儲局主席。 總統的影響力更多來自政治壓力,例如公開表態或利用輿論影響市場,但這屬於「施壓」,並非「指令」。 制度設計更刻意拉長任期:主席任期 4 年,理事更達 14 年,目的就是避免政黨輪替導致政策大幅擺動。 換主席,就能馬上減息? 未必,原因有三: FOMC 集體決策:政策並非主席單獨決定。 市場穩定性:激烈轉向會損害信心。 數據主導:最終依據經濟數據,而非政治意願。 即使換上新主席,政策仍需時間評估,未必立即轉變。 為何強調獨立性? 央行獨立性,正是為了防止政治短期利益凌駕經濟規律。 歷史教訓:70 年代美國,因政治干預貨幣政策,導致通脹失控,經濟代價極高。 保持獨立,是避免「選舉年放水」、維護市場穩定的重要保障。 換主席 ≠ 立即減息,數據才是最終話事人。 市場卻對傳聞極度敏感,單憑一則消息,金價足以衝破關口。
2025-07-17
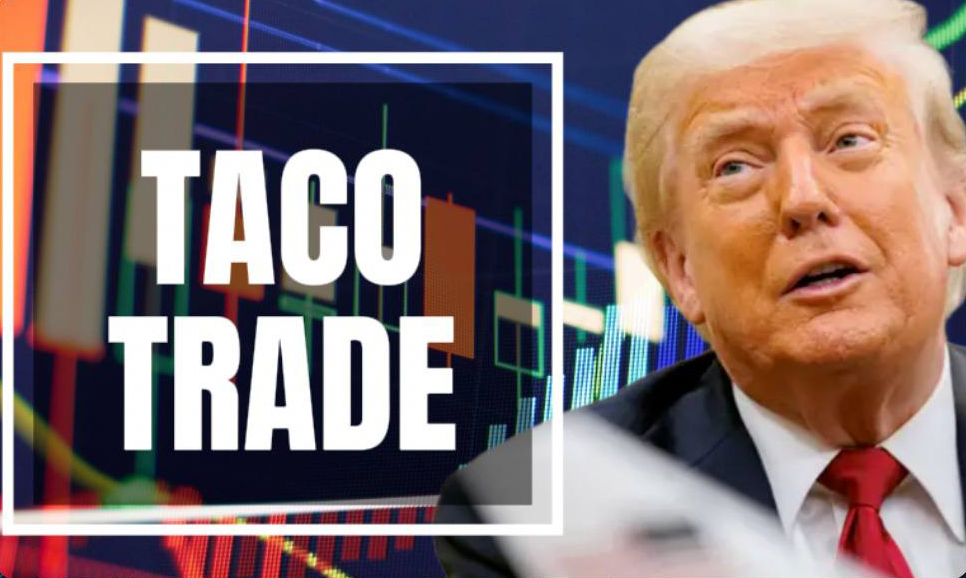
近期金融市場出現一個有趣熱詞「TACO」表面看似墨西哥捲餅但市場上對 TACO 有兩種解釋,分別來自政治行為與交易技術兩個角度。 TACO 1:Trump Always Chickens Out 這是一種政治觀察,指特朗普經常「講得狠、做得少」。 他慣常放風:加關稅、炒官員、打貿易戰,引發市場恐慌;但最終又改口、延後,甚至收回,導致市場反彈。 部分投資者會利用這種「先跌後升」的節奏短線部署,市場因此戲稱為「TACO Trade」。 TACO 2:Trump-Activated Conditional Orders 不少高頻交易系統會即時掃描新聞與社交媒體,一旦偵測到如「Powell」、「tariff」、「fire」等字眼,就自動落單,導致市場瞬間波動。 由於特朗普言論頻繁涉及政策與市場,變相成為程式交易的高敏訊號,這種現象亦被稱為「TACO交易」。 兩個 TACO 的共通點 雖然出發點不同,但本質上反映同一種市場現象: 言論即是觸發器 無論政策有否落實,特朗普一句話已足以觸發市場波動。 反應先於事實 人與程式都傾向先動作、後驗證,令價格短期過度起伏。 市場已建立預期 投資者已習慣特朗普「話多行少」的風格,並據此調整策略。 投資者應如何部署? 警惕追價風險 特朗普言論引發的震盪,多數與基本面無關,切勿盲目入場。 短線可搏波幅 若能辨識市場情緒過激,可於回穩後伺機出手。 長線應專注趨勢 短期波動易散,穩健策略仍應圍繞基本面與中長期方向。 當代市場不只受經濟數據驅動,語言、情緒、與程式邏輯同樣主導節奏。真正的投資優勢,不只是讀懂圖表,而是掌握行為與時機。
2025-07-10
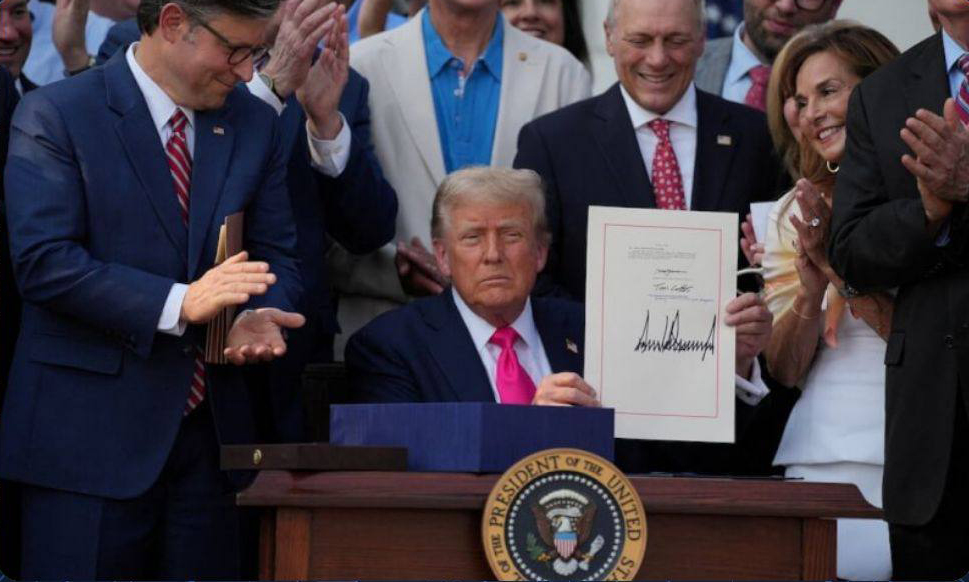
「大而美法案」,涵蓋多個重要領域,包括: ️ 減稅措施:針對企業及高收入群體,提升競爭力與經濟增長。 基建投資:投入巨資改善基礎設施,創造就業。 半導體及高科技補貼:鼓勵在美建廠,減少對外依賴。 國防與安全開支:增加軍費,應對地緣政治風險。 社福及醫療支出:資金用於保障弱勢群體。 法案短期內有助提振經濟,帶來多項好處,包括促進國內生產總值(GDP)增長,特別是製造及科技產業;創造就業機會;增強國家安全及供應鏈自主;並協助美國應對經濟放緩的風險。 潛在風險與挑戰 國會預算辦公室估計,法案將令未來十年赤字增加約 3.3萬億美元,總債務或於2032年前突破 50萬億美元。 債務負擔增加,市場對還債能力憂慮,美國信用評級已於今年5月由 Aaa 下調至 Aa1。 大規模發債或推高孳息率,長債價格下跌,增加融資成本。 全球資金逐步「去美元化」,部分央行減持美債,美元地位受挑戰。 投資市場的啟示: 債券投資宜短不宜長 美國赤字增加,市場擔心債息上升,若長債孳息升,價格會大跌,風險較高;短年期美債則較穩健,利率亦維持在高水平。 分散貨幣風險 若美元轉弱,可配置部分歐元、澳元資產,或增持黃金作避險。 觀察資金流向 「去美元化」持續,資金或流向歐洲、新興市場債券。 法案雖帶來經濟利好卻埋下財政與債務風險。投資者宜審慎部署,靈活調整債券期限及貨幣配置,以防潛在風險。
2025-07-03
香港《穩定幣條例》將於今年8月1日生效。隨住穩定幣愈來愈受關注,市場出現一個問題:穩定幣會否成為傳統銀行的「致命威脅」?而銀行,又會如何應對這場金融革命? 為什麼穩定幣威脅銀行? 穩定幣係與美元、歐元等法定貨幣1:1掛鈎嘅數字代幣,如泰達幣(USDT)、USDC等。過去幾年,穩定幣愈來愈多用作: 跨境支付 → 比傳統匯款更快更平 資金儲值 → 減低貨幣波動風險 交易結算 → 在加密市場或代幣化資產作「穩定單位」 若功能愈趨普及,銀行恐受衝擊: 存款業務 資金轉放穩定幣,銀行失去存款來源,影響放貸及利息收入。 匯款及跨境支付 傳統跨境轉賬慢又貴;穩定幣可秒轉,手續費僅幾美分。銀行若無法追上,難免失客。 資本市場角色 若證券交易改用穩定幣結算,銀行可能失去結算、清算、保管角色。 銀行會否被淘汰? 雖有威脅,但說穩定幣能「淘汰」銀行仍言之過早,原因包括: 信任優勢 銀行具多年監管信譽及法律保障,而穩定幣透明度仍受質疑。 監管環境 穩定幣發行門檻提高,銀行本身已有完善監管框架。 銀行如何應戰? 銀行唔係坐以待斃,已積極: 探索自家穩定幣 如摩根大通推出 JPM Coin,用於內部清算或大客戶交易。 成為穩定幣保管人 為機構或高淨值客戶提供加密資產託管服務。 協助發展 CBDC 各國央行研發數字貨幣,銀行可成為發行及流通節點。 穩定幣的確對銀行構成挑戰,特別係跨境支付及結算領域。但短期內,銀行仍掌握信任、監管及資金池優勢。未來或並非「取代」,而係共存甚至互補。 對投資者而言,呢場變局不只是科技競賽,更可能改寫金融格局。穩定幣概念股與金融股之間點分配,將成新課題。
2025-06-26
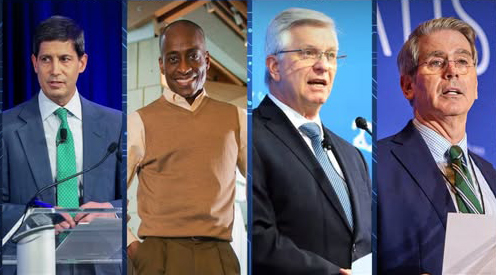
最近,特朗普表示,自己已經挑選好3至4位人選,準備接替聯儲局主席鮑威爾。雖然主席仲未正式換,但市場反應已經出現:美元下跌,黃金反彈,減息預期升溫。 因為大家都知道,聯儲局主席,某程度上就代表住未來幾年的利率方向。市場一聽到有候選人名單,就會即時解讀:會不會減息?資金要如何部署? 現時流傳的四位潛在人選: Kevin Warsh(偏鷹)|曾任聯儲局理事 一向支持提早加息,主張對抗通脹 → 若他上場,市場預期高息會維持較耐 → 利好美元、利淡黃金 Philip Jefferson(偏鴿)|現任副主席 注重經濟公平、就業與減息空間 → 上場後可能推動寬鬆政策 → 利好黃金與風險資產 Christopher Waller(中性偏鷹)|現任理事 主張按數據行事,風格務實 → 市場預期變動不大,但減息步伐可能較慢 Leslie Bessent(立場未明)|曾任Bridgewater投資總監 未有明確公開立場,但與特朗普關係密切 → 市場觀望為主,短期波動可能較大 投資者如何部署? 人選偏向鴿派(即支持減息) → 資金可能流入黃金、科技股、新興市場 人選偏向鷹派(即主張加息) → 美元可能轉強,資金傾向回流至防守型資產如美債或銀行股 人選未明朗/有爭議性 → 市場短期內可能出現反覆震盪,等待更多線索落定 「主席未上場,市場已經走位。」 今次特朗普主動講出3至4位人選,真心希望市場有心理準備,定還是利用「預期管理」提前影響市場氣氛?只可以肯定:市場永遠炒消息快過炒事實。
2025-06-19
每逢戰爭或地緣衝突升溫,金融市場總會迅速波動:金價急升、油價抽高、避險資產走強,新聞鋪天蓋地。 但作為投資者,我們應該如何處理這些戰爭新聞? 價格往往早於新聞反應 不少人以為新聞引導市場,但實際上,價格往往早於新聞作出反應。 以地緣風險為例,黃金、石油、軍工股等資產常在正式消息出現前已被資金預先炒作,原因包括: 機構掌握更快情報(如軍事部署、衛星影像) 市場重視「預期」多於「結果」 新聞報導時間滯後 這正正體現了投資界一句金句: 「Buy the rumor, sell the news」(買傳聞,沽消息) 即是,消息真正出現時,反而可能是平倉離場的時機。 新聞是資訊,不是指令 新聞可以引發市場波動,但並非入市信號。 一則戰爭新聞是否值得採納,要考慮: 是否已被市場預先消化(Price-in)? 當下資產處於甚麼技術位置? 你的行動源於理性部署?還是情緒反應? 只靠新聞操作,容易高追後回落,或跌入假突破陷阱。 如何善用新聞交易? 新聞不是不能用,而是需要策略。以下方法可作參考: 觀察節奏而非劇情:與其追新聞,不如留意市場是否已提前反映。 配合技術分析:如金價在阻力位遇消息,應審慎;若靠近支撐區並見放量,或是好時機。 設風控退出點:新聞背後仍需風險管理,倉位控制與止損設定不可少。 區分事件與趨勢:短期衝突未必改變長線方向,切勿以偏概全。 資訊時代,誰能冷靜判斷,就有機會走得比新聞更快一步。
2025-06-12
美國如何以虛擬貨幣重構金融霸權? 2025年5月,美國參議院通過《穩定幣統一標準保障法案》(GENIUS Act),為美元掛鈎穩定幣建立全國性監管制度。此舉被視為美國以數碼金融工具延續債務融資,並鞏固美元全球主導地位的戰略部署。 目前美國國債總額超過35萬億美元,每日利息支出高達23億。法案或成為一項變相的「數碼化美債再融資」機制。 發幣 = 幫美國買債? GENIUS法案規定,所有合資格的穩定幣發行人,必須以等值美元現金或美國國債作100%儲備。換言之: 購買一枚穩定幣 發行機構即須買入一美元國債或存入現金 美國財政部即可獲得一筆新融資 若發行量由目前2,000億美元擴展至預期兩萬億,意味全球資金將為美國提供龐大、低息、持續的資金來源。 穩定幣正在改寫資金流動規則 24小時運作、實時結算 支援點對點轉帳,無需經銀行 可用於支付、儲值、投資,滲透至日常場景與資本市場 穩定幣繞過傳統金融監管與制裁限制,為美元開闢出更靈活的全球擴展通道。 推動背後邏輯是什麼? 減輕發債壓力,穩定利率 不等同QE,不構成通脹風險 去銀行化,推動美元流通數碼化 重構美元結算體系,對抗SWIFT壟斷 不少觀點認為,這將成為「布雷頓森林體系2.0」:由美債與穩定幣共同支撐美元霸權。 風險依然存在 對銀行體系:或削弱存款與信貸基礎 對投資者:發行機構出現挪用或倒閉風險,資產未必能兌回 對監管機構:若出現擠兌或信任危機,或引發系統性動盪 面對穩定幣迅速擴張,投資者需同時關注技術發展與制度變化。穩定幣或許為美元打造了一條更快的跑道,但跑向哪裡、能否安全抵達,仍取決於信任與監管能否同步前行。
2025-06-05
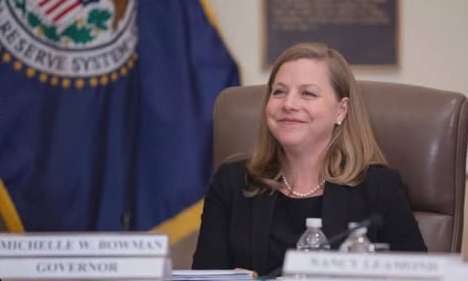
美國參議院正式通過任命 Michelle Bowman(蜜雪兒・鮑曼)為儲備局「金融監管副主席」。此職位為美國銀行業的最高監管職務之一,對全球資金流向、美股表現以至銀行股走勢,均具深遠影響。對投資市場有何啟示? 什麼是「金融監管副主席」? 屬聯儲局高層職位,專責銀行業監管政策制定及執行,涵蓋以下範疇: 制訂壓力測試標準與資本要求 評估銀行風險及審批合規制度 推動監管改革及監察執行進度 監督大型金融機構的風險管理與資本結構 此職位具高度影響力,對金融體系穩定與資本市場運作至關重要。 鮑曼是誰? Michelle Bowman 曾任堪薩斯州銀行專員,亦是首位具備社區銀行從業背景的聯儲局理事,自2018年起出任聯儲局成員,長期關注地區性銀行監管問題。 支持「簡約監管」,主張減少制度性重複與繁瑣要求 強調提高監管透明度與靈活性 曾公開質疑壓力測試過於機械化,未能反映實際風險 傾向鴿派立場,主張實務為本、彈性處理金融機構合規 她上任後會預期帶來哪些政策變化? 大型銀行的資本要求有機會適度下調 壓力測試制度有望精簡,並提升可預測性 中小型銀行可能獲得更多豁免或寬限條件 整體監管框架或轉向「支持發展」與「降低負擔」 整體而言,市場視之為監管趨勢轉向寬鬆,有利銀行業獲取更高利潤空間。 對投資者有何啟示? 金融板塊(如 XLF ETF)或因監管成本降低而受惠 銀行股短期內或有表現機會,尤其是資本需求下降的機構 然而,監管放寬可能增加風險累積空間 長遠而言,如金融機構槓桿過高或風險控管不足,或再度引發信心危機(如SVB事件) 投資者須審慎觀察監管節奏與風險控制是否同步調整。
2025-05-29
2025年5月21日,香港通過《穩定幣條例草案》,正式為虛擬資產界別中最具潛力的「穩定幣」設立監管制度。香港有機會成為亞洲首個合法發幣、合法用幣嘅自由金融中心。 什麼是穩定幣? 穩定幣係一種與法定貨幣(如港元或美元)掛鈎嘅加密貨幣,價值穩定,常見例子有 USDT、USDC。用途包括數碼支付、加密交易入金、資產轉移等,特別適合跨境資金流動。 港版穩定幣出現後,港元將不止現金、銀行存款,還可能以Token形式出現在你手機內。 法案設下多重要求,保障市場安全與信心: 發行人需要申請牌照 每發1幣,需有1元儲備支持 必須設有即時贖回機制 海外平台若針對香港人,同樣受監管 客戶資產需獨立存管,防止挪用 為何香港要出手? 穩定幣發展快速,背後卻潛藏不少風險。香港早前已設立虛擬資產平台發牌制度,今次再進一步補上「穩定幣」缺口,目的是建立完整、安全的加密金融環境,搶佔全球Web3樞紐位置。 穩定幣帶來什麽機遇? 金融創新加速:虛擬銀行、token化資產、Web3支付系統有新動力 港元有望國際化:透過穩定幣滲透至跨境結算與資產市場 資金新通道:連接美元與人民幣之間資金流,角色更靈活 同時風險存在: 穩定幣仍處初期,使用場景未成熟 發行機構要符合高標準資本與風險管理,門檻不低 社會大眾對加密貨幣信任程度仍有疑慮 穩定幣法案,代表住香港正嘗試喺全球金融新秩序入面,搶一個席位。是開創機遇?還是冒險試驗?要視乎監管執行力度、企業參與程度,亦要看市場能否接受。 如果成功,香港不單止是亞洲金融中心,還有機會成為全球穩定幣發行與流通的關鍵節點。今次立法,可能是金融系統一次低調但重要的重啟。
2025-05-22
2025年5月,評級機構 Moody’s 將美國長期信用評級由最高「Aaa」下調至「Aa1」。這是三大評級機構中最後一間對美國降評,標誌全球對「美債無風險的共識,正逐漸出現裂痕。 什麼是信用評級? 信用評級係用嚟評估一個國家或企業還債能力。每被下調一級,代表風險上升,借貸成本亦會隨之提高。 美國長期被視為「全球最可靠的借款人」,其國債甚至被稱為「無風險資產」。一旦評級下調,市場信心難免受挫。 為何會被降評? 財政惡化:截至目前,美國債務總額已突破 36萬億美元。估算到2035年,每收1元稅收,就有接近0.3元要用作支付利息。 政治不確定性高:國會多次無法就債務上限、開支削減或增稅方案達成共識,削弱政府償債能力,增加市場不安感。 市場反應如何? 債息上升:30年期美債孳息升穿 5厘,政府借貸成本上升。 美元轉弱:資金流出美元區,轉投黃金等避險資產。 貸款壓力加重:美國按揭利率可能維持在 7厘以上,拖慢樓市與信貸市場復甦。 投資者應如何部署? 檢視風險敞口:檢查手上美元與美債比重,避免過度集中。 增持避險資產:例如黃金、新興市場國債,分散風險。 密切留意利率走勢:觀察孳息率與聯儲局政策,調整投資策略。 即使今次降評,美國依然係全球最具影響力嘅經濟體,但亦提醒我哋: 「無風險資產」,從來只存在於信心之中。」
2025-05-15
近年金融市場出現一項備受關注的現象:只要美股出現明顯調整,特朗普總會迅速「放軟口風」,釋出利好消息或政策讓步。 這種市場與政策互動的行為模式,被稱為「Trump Put」。 何謂 Trump Put? 「Put」本是金融工具,代表認沽期權,能在市場下跌時為投資者提供保護。 而「Trump Put」指的,是市場一旦出現劇烈波動,特朗普便會透過政策干預——例如暫緩關稅、釋出談判消息、推動財政刺激——充當市場的「人肉止蝕位」。 三個典型例子 2018年:中美貿易戰升溫,美股連日下挫,特朗普隨即表示雙方「正進行建設性對話」,市場氣氛明顯回穩。 2019年:宣布對中國電子產品加徵關稅後,引發恐慌情緒,數日內突然延後實施,理由是「避免影響聖誕消費」。 2025年:推出145%「對等關稅」後,美股兩日急挫,不足兩週,美方與中國達成90日減稅協議,並同步對其他國家暫緩加稅。 潛在後果與風險 削弱政策壓力:對手知道你怕市場跌,談判時自然更強硬。 助長投機情緒:市場預期政府兜底,資金開始博炒消息,而非基本面。 政策信任流失:過度可預期的干預行為,令政策淪為炒短訊號。 為何特朗普如此怕市場下跌? 股市表現是其政治KPI,自稱「市場之王」,市況下跌會動搖其政績基礎。 共和黨選情、金主支持與華爾街情緒密切相關,跌市=壓力升溫。 特朗普與地產、金融圈關係盤根錯節,市場若長期不穩,損害其人脈與利益。 Put 本意是保護,但一旦變成反射式讓步,就會變成脆弱的象徵。
2025-05-09
2025年5月初,港元多次觸及「強方兌換保證」水平,金管局連續四度入市,合共注資逾1,200億港元。這不只是技術性操作,更是反映全球資金流向與市場情緒的重要訊號。 什麼是「強方兌換保證」? 香港自1983年實施聯繫匯率制度,港元與美元掛鈎,滙率維持在 7.75 至 7.85 之間。當港元升至 7.75,即需求過強,金管局會出手:買美元、賣港元,防止滙價突破上限,維持穩定。 為何近期頻繁入市? 金管局近日連續入市,背後有三大原因: 美元走弱 市場預期美國減息,美元回落,推動港元升值。 資金流入香港 投資者看好港股反彈,國際及中資資金加快進場。 套息交易活躍 港元利率高於美元,吸引資金短線兌換港元賺利差。 金管局注資有何影響? 利率或下調:資金增加有助壓低 HIBOR,有利供樓人士。 資產吸引力上升:港元資產如本地債券、高息股、REITs 更受青睞。 信心穩定:金管局行動展現制度堅定性,有助市場預期一致。 港股會因此向好嗎? 資金流入不等於長線投資。例如套息交易屬短線策略,對港股支持未必持久。未來走勢仍取決於資金是否留港、本地經濟表現及國際局勢變化。 港元觸及強方,其實是全球資金重新部署的反映。金管局的入市,正是這場轉變的重要提示。投資者如能理解當中邏輯,將更能掌握趨勢、提升財務判斷力。
2025-05-07
每年五月,無論你身處華爾街還是香港中環,股市總會響起兩句老話:「Sell in May」與「五窮六絕七翻身」。中西文化各異,觀察卻一致:五月難炒。是迷信? 還是真有根據? 有跡可尋的數據支持 以恆生指數為例,2000年至2024年間,五月平均回報約為 -1.3%,六月為 -0.8%,屬全年表現最差月份之一。七月則平均回升 +1.2%,符合「七翻身」的說法。 美股方面,標普500 自 1950 年以來,5–10 月平均回報約為 2%,而 11–4 月可高達 7%。雖未必大跌,但夏季表現明顯遜色,「Sell in May」有統計根據。 為何五月特別疲弱? 消息真空第一季業績已公佈,市場缺乏新催化劑 交投淡靜歐美基金暑假模式啟動,成交量下跌 宏觀風險集中如中美關係、加息預期等多在年中爆發 預期轉保守市場普遍認為此段時間風險高,傾向減持 情緒放大波動 悲觀預期容易觸發止蝕、拋售,擴大波幅 資金去了哪裏? 資金不是真的「go away」,而係轉場部署: 轉向防守型板塊(如公用、醫療、必需品) 加碼避險資產(如黃金) 停泊於低波幅產品,如收息型 ETF 或貨幣基金 投資者如何應對? 長線投資者:無需因月份效應大幅調倉 已獲利者:可考慮五月分階段減磅、再部署 重點不是「走定留」而是懂得順勢轉換節奏 無論是「Sell in May」定「五窮六絕」,都並非單純迷信,而是反映市場資金流向與心理週期。 真正聰明的投資者,不會盲信月份,但會留意背後的邏輯與節奏,適時調整,穩中求勝。
2025-04-17
貨幣唔止係交易工具,更係一種國力與制度嘅象徵。歷史上,英鎊曾主導全球,二戰後由美元接棒。 今日,「去美元化」聲音漸高,下一個貨幣霸主會係邊個? 美元如何稱霸? 二戰後美國建立布雷頓森林體系,美元與黃金掛鈎,其他貨幣再掛美元。 1971年美元脫鈎金本位,但全球依然信佢,因為背後有: 石油交易要用美元 SWIFT 等金融基建全球通用 美債市場夠穩夠深,央行首選儲備 美元不單止是錢,更是一套全球制度。 全球貨幣霸權需要什麼條件? 經濟體量大 政治制度穩定 資本市場開放 國際用途廣泛 有主導國際規則能力 美元之所以強大,是因為同時具備以上條件。 下一棒會是誰? 人民幣 中國經濟大、推動國際化 資本帳未完全開放、信任度尚待建立 歐元 制度成熟 歐盟政策分歧、缺乏統一財政 加密貨幣 去中心、跨境方便 波動大、監管未明、用途有限 ⸻ IMF 全球外匯儲備數據(2023 Q4) 美元:58.4% 歐元:20.5% 人民幣:2.3% 雖然挑戰者出現,但距離取代仍有距離 去美元化 = 信心開始動搖? 多國陸續推以下動作應對風險: 本幣結算貿易 增持黃金、減持美債 自建支付系統(如 CIPS) 雖然美元地位未變,但國際信任已非鐵板一塊。 貨幣霸權係一場「信任工程」,並非靠實力夠就接到棒。 下一棒是否有人接得起,關鍵不在「誰最強」,而是「誰最可信」。 投資者應睇清資金方向,全球資金與風險正在隨信任轉向。
2025-04-10
近日,美國股市大幅下挫之際,作為傳統避險資產的美債卻未如預期獲得資金流入,反而出現債價下跌、孳息率飆升的情況。市場震驚之餘,更開始質疑全球避險邏輯是否正面臨根本性轉變。 避險功能出現裂痕? 當市場動盪時,資金理應流入美債避險,推高債價、拉低孳息。但近期10年期美債孳息升穿4.5厘,30年期更一度突破5厘,反映市場不單未湧入,甚至可能正在撤出美債市場。 背後兩大成因 對沖基金平倉潮:部分基金透過高槓桿進行基差交易,市況一波動即大量平倉沽債,造成拋售壓力。 主權國家潛在沽售:市場傳出中國可能拋售高達500億美元美債,作為對美國加關稅的回應。雖未獲官方證實,但市場情緒已明顯受壓,日本亦曾被傳參與,但已即時否認。 美債息升,為何令特朗普轉軚? 孳息率上升意味政府借貸成本上升,樓市、企業投資及整體經濟均受壓。有分析認為,正因債市異動,特朗普才決定暫緩對逾75國加徵關稅,只針對中國調高至125%,試圖穩定金融信心。 信心比利率更關鍵 這次事件反映金融市場除了價格變化,更關注背後信心流向。當「避險資產」本身也失去避險功能,資金將被迫重新尋找出路,影響或將遠超市場預期。 美債失寵,資金勢必另覓避風港。黃金憑穩定特性,有望接棒,成為市場新一輪避險焦點。
2025-04-03
美國總統特朗普近日表示,考慮對購買俄羅斯石油的國家徵收25%至50%的「二級關稅」。此舉引起國際關注,因為該政策並非直接針對俄羅斯,而是轉向向俄羅斯採購能源的第三方施壓,藉此增加外交籌碼,重塑全球能源貿易格局。 甚麼是「二級關稅」? 「二級關稅」屬間接制裁手段,針對第三方國家——如中國、印度、土耳其等購買俄油的國家——徵收額外關稅,藉以打擊俄羅斯的經濟利益。 政策動機是甚麼? 特朗普認為俄羅斯的能源收入資助其軍事行動,透過向其貿易夥伴施壓,可削弱其財政能力。此舉亦符合其「美國優先」立場,展現對外交與能源政策的強硬態度。 誰會受最大影響? 中國與印度高度依賴俄油,如被徵稅將面對進口成本上升。即使歐洲已減少依賴,若全球供應鏈受阻,油價亦可能波動,加重全球經濟壓力。 後續影響如何? 政策若實施,或引發報復性貿易措施,受影響國家更可能尋求繞過美元結算,加快去美元化。長遠而言,可能動搖美國在全球的經濟影響力。 「二級關稅」是一種將經濟政策武器化的策略,其短期效果或能奏效,但長遠能否穩定國際秩序,仍有待觀察。
2025-03-27
當市場仍然聚焦美聯儲幾時減息時,全球兩大「低息王國」——日本與瑞士,卻悄悄地完成了一場歷史性的角色互換。 3月19日,日本銀行維持政策利率於0.5%。翌日,瑞士央行將利率由0.5%下調至0.25%,為連續第五次減息。這一舉動,令日本的政策利率罕有地高於瑞士,改寫全球資金市場的傳統印象。 表面上只是技術性調整,實際上卻是一場悄然展開的金融地震? 為何這場利率逆轉值得關注? 全球利率週期或已轉向 瑞士成為本輪貨幣政策中首個正式減息的主要央行,顯示部分央行已率先回應通脹見頂與經濟壓力,釋放出全球減息潮即將啟動的信號。 日本「超低息」時代結束,資金流向或生變 日本擺脫負利率,或吸引資金回流;而傳統的「低息套利交易」(Carry Trade)策略亦可能逐漸失效,引發資金重新部署。 利率結構重整,資產定價邏輯需更新 投資者習慣的「高息=強貨幣」、「低息=風險資金來源」思維,正在被顛覆。資金或將重新評估不同資產的吸引力,黃金、債券及科技股等在低利率環境下具潛力回升的資產,值得重新關注。 這場變化釋放了什麼信號? 日本脫離「零息國」地位,資金有望回流亞洲市場 瑞士貨幣政策轉向寬鬆,對歐洲資金配置構成壓力 全球利率結構開始重整,資產定價邏輯有機會被改寫 這場靜靜發生的政策轉變,或許正是全球資本格局重整的序章。
2025-03-20
俄烏戰爭的其中一個核心利益戰場是烏克蘭豐富的礦產資源,而澤連斯基遲遲不簽的礦產協議,背後幾個重要原因: 烏克蘭最被低估的礦產寶庫這些資源對於 美國新能源、軍事科技、半導體產業 至關重要。 鋰:歐洲最大鋰礦儲量,電動車電池關鍵材料。 鈦:全球第五大鈦礦儲量,軍工產業不可或缺。 鈾:歐洲最大鈾礦儲量,影響核能供應與軍事科技。 稀土:含量可挑戰中國壟斷,雖未全面開發,但戰略價值極高。 美國想要這些資源,因為它們是未來 20 年全球競爭的關鍵,而烏克蘭掌握大量儲備,成為必爭之地。 美國想獨佔烏克蘭礦產,為何? 抗衡中國 中國控制全球 60-80% 稀土加工產能,美國希望減少依賴,確保新能源與軍工產業 供應鏈不受制於中國。 抗衡俄羅斯 俄羅斯長期掌控烏東礦區,戰爭爆發後,俄軍迅速佔領礦產豐富地區。 若烏克蘭戰後能奪回並與美國合作,美國將直接削弱俄羅斯的經濟與軍事實力。 未來戰爭準備 稀土、鈦、鎳 是F-35戰機、高超音速武器、AI 無人機 的關鍵材料。 其他國家反應? 歐盟:德、法、波蘭希望投資烏克蘭礦產,但美國試圖排擠歐洲企業,想獨吞資源 中國:戰前已開始投資 稀土與鋰礦。 俄羅斯:軍事控制烏東礦區,不願烏克蘭倒向西方,確保自己在礦產競爭中的優勢。 為何澤連斯基遲遲不簽協議? 條件苛刻:美國可能要求 壟斷烏克蘭礦產,澤連斯基擔心 變成美國的礦產殖民地。 避免與歐洲鬧翻:歐盟也想參與,若烏克蘭 獨簽美國協議,歐洲可能減少戰後援助。 戰爭未定:東烏仍是戰場,未確定能奪回多少礦區,現在談協議仍然太早。 中國因素:中國是烏克蘭重要貿易夥伴,澤連斯基不願完全倒向美國,避免影響雙邊關係。 這場烏克蘭礦產爭奪戰不只是一場戰爭,更是 全球大國間的能源與軍工對決
2025-03-13
近日,特朗普簽署行政命令,決定建立戰略性加密貨幣儲備,並以政府沒收的比特幣資產作為儲備資本。與傳統的黃金或外匯儲備不同,加密貨幣作為儲備資產的話題引發了市場熱議。究竟有什麼好處與挑戰? 加密貨幣作為儲備資產的好處 去中心化—不受單一國家或金融機構控制,避免了傳統儲備資產可能面臨的風險。 抗通脹—比特幣無法像法定貨幣那樣無限增發,對抗法幣貶值的風險。 高流動性—加密貨幣市場 24/7 全天候開放,不依賴銀行等中介機構,在跨境支付與資本運作中更具優勢 。 透明度高—基於區塊鏈技術,交易公開且可追蹤,減少篡改風險 。 加密貨幣作為儲備資產的挑戰 價格波動 —比特幣價格劇烈波動,對需要穩定儲備的國家來說是重大挑戰 。 監管不確定性 —加密貨幣尚未被全球廣泛接受 ,不同國家監管標準不一 ,部分國家甚至禁止使用 。 安全風險 —區塊鏈技術本身安全 ,但仍然容易成為黑客攻擊的目標,如何保障資產安全是各國政府和企業需面對的難題 。 特朗普此舉可能帶來的影響 推動比特幣市場增長—美國政府的比特幣儲備計劃將提升市場對比特幣的信心,可能進一步推高價格 加速去美元化進程—若美國成功將比特幣納入儲備,其他國家可能跟進 ,加速全球 去美元化,減少對美元的依賴 增加監管壓力—隨著比特幣國際地位提升,全球監管機構可能加強對加密貨幣市場的監管 ,帶來新的合規挑戰 。 特朗普的這項政策可能 改變全球金融格局,推動比特幣成為更具影響力的儲備資產 ,但距離真正取代傳統儲備仍需時間與監管配合 。未來發展,值得關注!


